SSBJとは?基準や義務化スケジュールと中小企業への影響を解説

SSBJ(サステナビリティ基準委員会)とは、日本国内の企業がサステナビリティ情報を適切に開示するための基準を作る重要な組織です。
「いつから義務化される?」「中小企業である自社にはどんな影響があるの?」と不安を感じていませんか?本記事では金融庁のロードマップなどに基づき、サステナビリティ開示基準の基本やサプライチェーン全体への影響を分かりやすく解説します。
中小企業が実践すべき「3つの対応ステップ」も紹介していますので、脱炭素経営の取り組みをスムーズに進めるためにぜひご一読ください。
HELLO!GREENでは脱炭素経営の進め方に悩む中小企業さまに向けたお役立ち資料をご用意しています。ぜひご活用ください。
→資料を無料ダウンロードする
- SSBJ基準は、2027年3月期からプライム上場企業を対象に段階的な義務化が始まります。
- SSBJ基準に沿った開示ではサプライチェーン全体の排出量算定が求められるため、取引先の中小企業もデータ提供の対応が必要になります。
- 中小企業は大企業からのデータ提供要請に備え、自社の温室効果ガス排出量算定や削減目標の設定を先回りして進めることが重要です。
SSBJとは?サステナビリティ開示の基本知識
SSBJ(サステナビリティ基準委員会)は「Sustainability Standards Board of Japan」の略称であり、投資家から企業に対するESG情報(非財務情報)の開示要求が高まる中、比較可能で信頼性の高い「サステナビリティ情報の国内共通ルール」を策定する重要な組織です。
ここでは、SSBJの概要や設立された目的、国際基準との違いについて基本的な知識を解説します。
SSBJの概要と目的
近年、気候変動問題が企業の存続に関わる重要課題となる中、投資家や金融機関からは、企業の温室効果ガス(GHG)排出量や環境リスクへの対応策を「透明性をもって開示してほしい」という要求が高まっています。
こうした要望に応えるため、財務会計基準機構の下に設置された民間団体が「SSBJ」です。
各企業がそれぞれ独自の基準で情報を出していては、投資家が企業価値を正しく判断できません。そのためSSBJは、日本国内の企業がサステナビリティ情報を適切に開示できるよう、比較可能で信頼性の高い「共通のルール(国内基準)」を開発・策定する役割を担っているのです。
(参考:金融庁『金融審議会「サステナビリティ情報の開示と保証のあり方に関するワーキング・グループ」』)
SSBJとISSBの違いと関係性
サステナビリティ開示の分野では、「ISSB(国際サステナビリティ基準審議会)」という国際的な組織が存在します。
両者の役割分担をシンプルにいうと、ISSBが「世界共通の開示ルール」を作り、SSBJがそれを「日本向けのルール」に落とし込むという関係性です。
具体的には、ISSBは世界中の投資家が企業のESGへの取り組みを比較できるよう、国際的なサステナビリティ開示基準(IFRS S1・S2)を策定しました。一方のSSBJは、そのISSBの国際基準をベースにしつつ、日本の環境に合わせた国内基準を作る役割を担っています。
■サステナビリティ開示・保証に関する日本とISSBのロードマップ
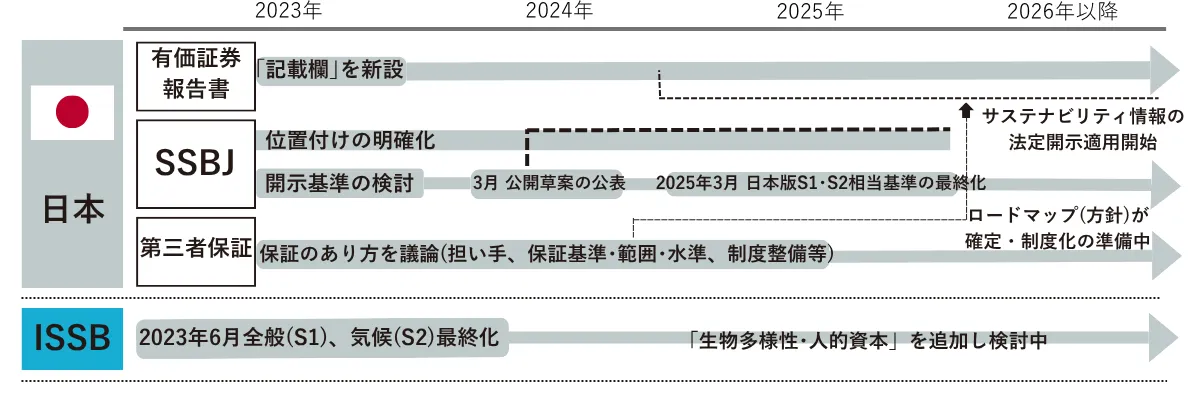
上図のロードマップが示すように、基準づくりは国際組織であるISSBが先行しています。まずはグローバルな基準が打ち出され、それに追従する形で、SSBJが日本国内での基準や適用スケジュールなどを整備していく流れです。
日本で独自の基準が求められる背景
国際基準であるISSB基準がすでに存在する中で、なぜ日本独自のSSBJ基準が必要なのでしょうか。
その背景には、各国の法制度や企業統治(コーポレートガバナンス)の仕組みが異なり、国際基準をそのまま適用すると実務的な混乱が生じる恐れがある点が挙げられます。
そこで、国際的な比較可能性を担保しつつも、日本市場の特性や既存の有価証券報告書の枠組みにスムーズに統合できる、日本独自のサステナビリティ関連財務開示が必要となったのです。
SSBJの開示基準と具体的な内容
ではSSBJのサステナビリティ開示基準はどのようなものか、詳しく見ていきましょう。
3つの基準の全体像
SSBJ基準は、企業が「どのようなサステナビリティ情報を」「どのように算定して」「どう開示するのか」を具体的に定めたものです。この基準は、日本の有価証券報告書などで企業が使用すべき公式なルールとして、金融庁が「指定告示(国として基準を正式に指定し、広く一般に知らせること)」という形で公表・定義しました。
SSBJ基準は大きく分けて以下の3つの要素で構成されています。
■SSBJが指定する3つの開示基準
- サステナビリティ開示基準の適用(全体的なルール)
- 一般開示基準(一般的なサステナビリティ情報)
- 気候関連開示基準(気候変動に特化した情報)
企業はこれらの基準に従って、自社の取り組みを有価証券報告書で公表しなければなりません。
(参考:金融庁『企業内容等の開示に関する内閣府令第十九条の九第五項に規定するサステナビリティ開示基準を指定する件(告示第十一号)』『サステナビリティ開示基準の指定について』)
注目すべき「Scope3(サプライチェーン排出量)」の開示要求
SSBJの開示基準において、中小企業が今後の動向として特に注目すべきなのが、上記の「3.気候関連開示基準」に含まれる「Scope3(サプライチェーン排出量)」の開示要求です。
企業が報告する温室効果ガスの排出量は、算定範囲によって以下の3つに区分されます。
- Scope1:自社の事業活動による直接排出(燃料の燃焼など)
- Scope2:他社から供給された電気などの使用に伴う間接排出
- Scope3:自社の活動に関連する他社の排出(Scope1・2以外のサプライチェーン全体の排出)
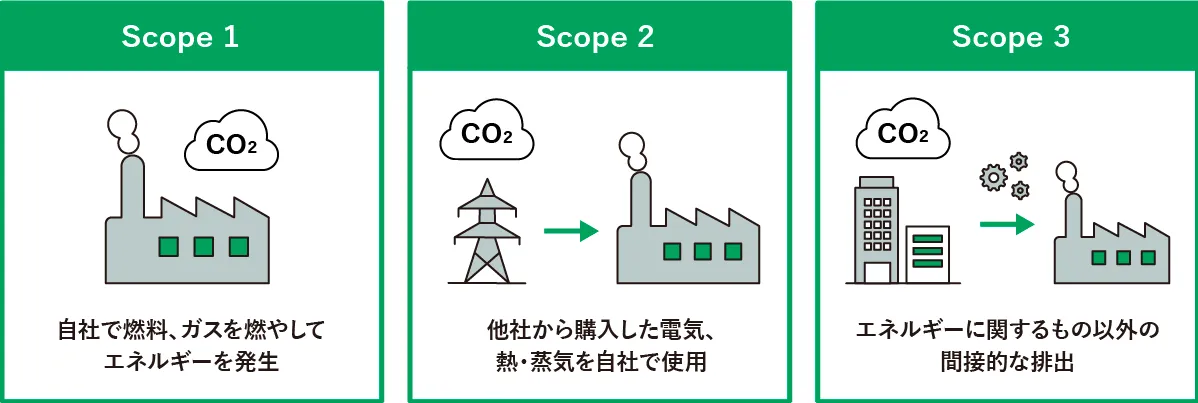
自社の排出にとどまるScope1・2に対し、Scope3の算定には、原材料の調達から輸送、製品の使用・廃棄に至るまで、仕入先や販売先を含めたサプライチェーン全体でのデータが必要となります。
つまり、大企業がSSBJ基準に従ってScope3を正確に開示するためには、部品製造や物流などを担う仕入先からの排出量データ提供が不可欠です。これにより、直接の義務化対象ではない大企業のサプライチェーンに連なる中小企業にも、間接的に温室効果ガス排出量の算定と報告の対応が求められることになります。
サプライチェーン排出量の算定は、自社の活動だけでなく取引先も含めた全体像を把握する重要なプロセスです。算定の目的や具体的なステップについて詳しく知りたい方は、以下の記事も参考にしてください。
(参考:環境省『排出量算定に関するガイドライン』)
SSBJ基準はいつから義務化?対象企業・スケジュール・開示ルールを解説
2026年2月、金融庁は内閣府令の改正などを通じ、SSBJ開示基準を正式に指定しました。同基準は、2024年3月の公開草案公表、2025年3月の確定基準公表を経て、段階的に議論と整備が進められてきたものです。
SSBJ基準に基づくサステナビリティ開示の義務化は、日本企業にとって大きな転換点となります。いつから、どのような企業が対象となり、どのようなルールで開示が行われるのか、具体的なスケジュールを把握しておくことが重要です。
対象企業|プライム市場上場企業から時価総額に応じて段階的に適用
2027年3月期から義務化の対象となるのは、東京証券取引所のプライム市場に上場している企業です。ただし、すべての上場企業が一斉に義務化されるわけではなく、時価総額が大きい企業から順番に、対象範囲が段階的に拡大されていく仕組みとなっています。
スケジュール|プライム企業は2027年3月、その後2028年・2029年と段階的に拡大
義務化の具体的なスケジュールは、金融庁のロードマップによって明確に示されています。最初の適用対象となる時価総額3兆円以上のプライム上場企業は、2027年3月期(2026年度決算)から開示が義務付けられる形となります。
■サステナビリティ開示基準の適用及び保証制度の導入に向けたロードマップ
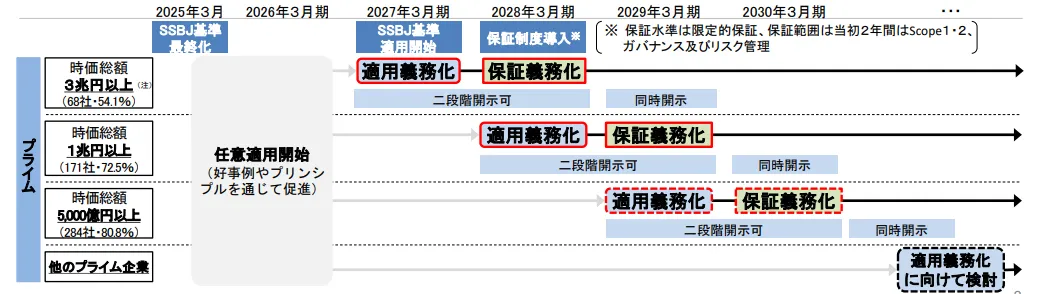
その後、時価総額1兆円以上の企業は2028年3月期から、時価総額5000億円以上の企業は2029年3月期からと、1年ごとに適用対象が拡大していく予定です。
該当する大企業は、開示に間に合わせるために前年度からデータの収集や算定体制の構築を進めます。そのため取引先である中小企業へのデータ提供要請は義務化の時期よりも前倒しで行われる点に注意が必要です。
(参考:金融庁『「企業内容等の開示に関する内閣府令及び特定有価証券の内容等の開示に関する内閣府令の一部を改正する内閣府令」等の公布及びパブリックコメントの結果について」』)
ルール|有価証券報告書での開示
企業のサステナビリティの開示先は、任意の統合報告書などから、企業が毎事業年度、金融庁(管轄の財務局)へ提出する「有価証券報告書」による法定開示へと移行します。
法定開示となることで記載内容の責任は飛躍的に重くなり、さらにデータの信頼性を客観的に担保する「第三者保証」も義務付けられる方向です。虚偽記載には罰則リスクもあるため、企業は透明性の高いデータ収集・算定プロセスの構築が不可欠です。
一方で、算定が難しいScope3には、法的リスクを軽減する「セーフハーバー・ルール(免責規定)」が整備されました。温室効果ガス排出量算定の根拠やプロセスをしっかりと開示していれば、後になって実際の数値とズレが生じた場合でも、罰金や損害賠償などのペナルティが免除される仕組みです。ただし、故意による虚偽記載などの刑事責任は免除の対象外となります。そのため企業は、算定プロセスの透明化を図りながら積極的な情報開示を進めることが求められます。
(参考:金融庁『「企業内容等の開示に関する内閣府令及び特定有価証券の内容等の開示に関する内閣府令の一部を改正する内閣府令」等の公布及びパブリックコメントの結果について」』)
中小企業が先回りして取り組むべき3つの対応ステップ
こうした急激な変化に取り残されないためには、中小企業も「自社はSSBJ基準での開示が必須の企業ではないから関係ない」といった受動的な姿勢を改め、先回りして行動を起こす必要があります。ここでは、具体的に何をしたらよいかを順を追って解説します。
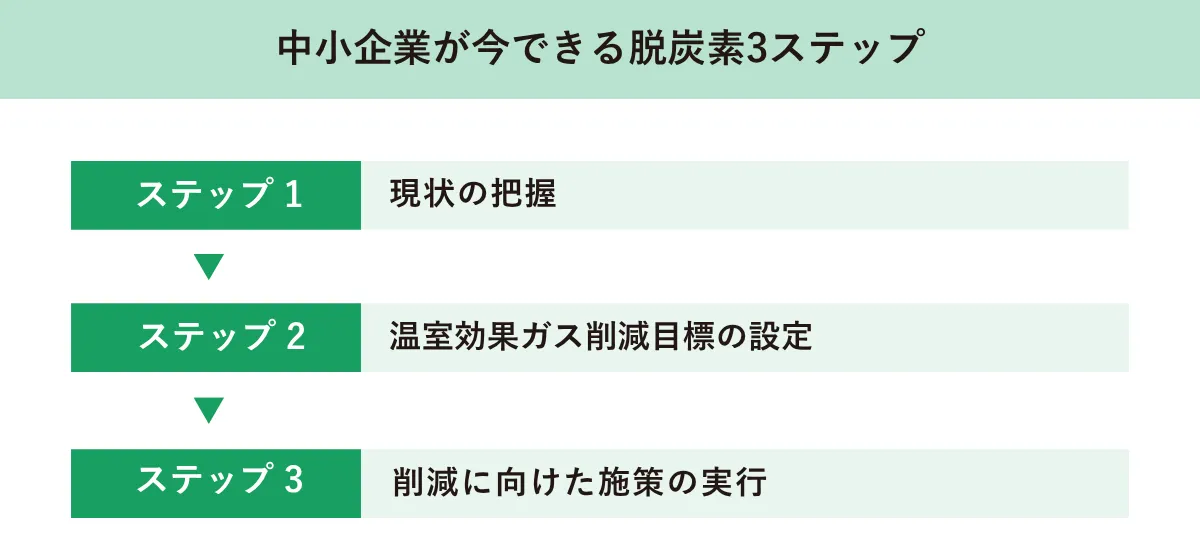
ステップ1.現状の把握
温室効果ガスの削減に向けた第一歩は、自社の事業活動による現在の排出量を正確に把握することから始まります。具体的には、自社の燃料使用に伴うScope1と、購入した電力などの使用に伴うScope2の排出状況を確認することが基本です。
自社の排出量を正しく数値化するためには、環境省が提供しているガイドラインや算定ツールを活用するのが効果的です。まずは電気やガスの請求書などから、毎月のエネルギー使用量(活動量)のデータを集めます。その数値に「排出係数」を掛け合わせることで具体的な排出量が算出でき、自社の現在地を明確に把握できます。

(参考:環境省『排出量算定に関するガイドライン』)
ステップ2.温室効果ガス削減目標の設定
現在の排出量が把握できたら、次はそれをどのくらい減らしていくのかという具体的な削減目標を設定します。目標を立てる際は、「SBT認定」の取得を目指すのがおすすめです。さらに中小企業であれば、手続きが簡略化された「中小企業版SBT」という制度が用意されています。
SBTの基準に沿って目標を設定することで、科学的かつ世界的に認められた信頼性の高い目標を立てることが可能です。「5年後までに基準年比で〇〇%削減する」といった具体的な指標が定まることで、社内の省エネ活動の方向性が明確になり、従業員の意識向上にもつながります。
また、SBT認定を取得することで、サステナビリティに積極的な企業としての客観的な評価を得ることができ、大企業との取引においても強力な武器となるでしょう。
具体的な目標設定のステップや他社の成功事例については、以下の完全ガイドをあわせて参考にしてください。
【中小企業向け】脱炭素経営に関する無料相談会開催中!
脱炭素経営の進め方がわかる資料を無料ダウンロードする
ステップ3.温室効果ガス削減に向けた施策の実行
削減目標を設定した後は、実際の事業活動において温室効果ガスを削減する施策を実行していきます。
照明のLED化や空調設備の更新といった日々の省エネ活動から、再生可能エネルギーの導入など、自社に合った方法で着実に削減を進めることが重要です。
SSBJを理解し、脱炭素経営を自社の強みに変えよう
SSBJによるサステナビリティ開示の義務化は、日本全体が脱炭素社会へと移行するための大きな推進力となります。
直接の義務化対象ではない中小企業も、取引先からの要請を待つのではなく、自ら進んで温室効果ガス排出量の算定や削減目標の設定に取り組むことが重要です。環境対応への投資や体制構築は、中長期的に見ればエネルギーコストの削減や新たなビジネスチャンスの創出につながります。
専門機関による算定支援やSBT認定取得支援サービスなどを活用しながら、脱炭素経営をいち早く取り入れ、自社の新たな強みとして育成していきましょう。

HELLO!GREENでは、これから脱炭素経営に取り組む中小企業の皆さまに向けて、有益な情報を発信しています。環境省認定制度「脱炭素アドバイザー アドバンスト」にも認定されている 「炭素会計アドバイザー」資格を持つ専門スタッフの知見を活かし、わかりやすく信頼できる記事づくりに努めています。